


Banco Itaú: Conta, Cartão e +
4,8960.00 Avaliações
Especificações do app
- Versão
- 7.147.4
- Atualizado em
- Licença
- Free
- Downloads
- 100.000.000+
- Desenvolvedor
- Itaú Unibanco S. A.
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
Eu vejo o Banco Itaú como uma opção bastante completa para quem quer concentrar a vida financeira em um único aplicativo, mas não como uma escolha automaticamente perfeita para todo mundo. Na minha experiência, ele funciona melhor quando você realmente pretende usar conta, cartão, Pix, investimentos e crédito no mesmo lugar. Para quem só precisa consultar saldo ou fazer transferências ocasionais, a quantidade de caminhos e ofertas pode parecer maior do que o necessário.
O aplicativo é desenvolvido pelo Itaú Unibanco S. A. e está na categoria de finanças. Ele é gratuito, tem classificação PEGI 3 e atende aparelhos com Android a partir da versão 8.0. A presença de mais de cem milhões de instalações mostra que não se trata de uma solução de nicho. Ainda assim, popularidade não substitui compatibilidade com o seu jeito de administrar dinheiro, e é justamente aí que vale olhar além do resumo da loja.
Como é usar o banco no dia a dia
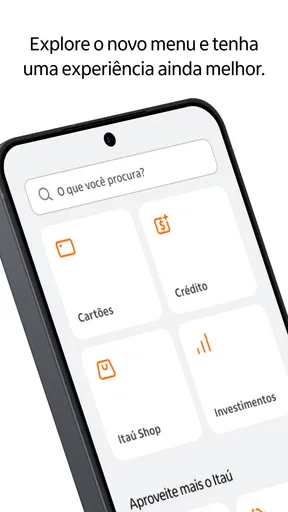
O ponto mais forte é a amplitude. Em vez de alternar entre o aplicativo do banco, uma corretora, uma carteira digital e outro serviço para crédito, eu consigo encontrar no mesmo ambiente as funções mais comuns de uma rotina financeira: abertura de conta, cartão de crédito, Pix, empréstimos, investimentos e recursos relacionados a cashback. Essa concentração reduz bastante a fricção para quem prefere resolver tudo em um só lugar.
O fluxo cotidiano tende a ser mais útil quando as tarefas estão conectadas. Um exemplo realista é receber o salário, pagar contas por Pix, acompanhar os gastos do cartão e separar uma parte para investimento sem sair da experiência bancária. Para esse perfil, a conveniência não está em uma função isolada, mas na possibilidade de acompanhar o caminho do dinheiro desde a entrada até o uso ou a reserva.
Também considero positivo ter acesso a diferentes produtos sem precisar começar uma pesquisa do zero em cada empresa. Quem já tem relacionamento com o Itaú pode achar mais simples consultar opções de crédito ou investimentos dentro do próprio ambiente. Por outro lado, essa praticidade pode incentivar decisões rápidas. Eu recomendo ler com atenção as condições apresentadas antes de aceitar qualquer oferta, principalmente quando envolver empréstimo, parcelamento ou aplicação.
A avaliação média de 4,8, acompanhada por cerca de 5,8 milhões de avaliações, indica uma aceitação muito forte entre os usuários. Eu interpreto esse resultado como um sinal de que o aplicativo atende bem a uma grande variedade de rotinas, não como uma garantia de que cada tela será intuitiva para todas as pessoas. Bancos digitais e tradicionais organizam informações de maneiras diferentes, e a adaptação inicial faz parte da experiência.
Uma central financeira, não apenas uma carteira digital
É fácil comparar qualquer banco com uma carteira digital quando o foco é apenas o Pix. Nessa comparação estreita, a vantagem do Itaú não está necessariamente em fazer uma transferência simples, mas em colocar essa transferência ao lado de produtos mais amplos. Eu posso usar o Pix para uma despesa imediata e, na mesma instituição, observar o cartão, o crédito e os investimentos que fazem parte de um planejamento mais longo.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Essa diferença importa para quem quer reduzir a fragmentação. Se você mantém pequenos saldos em vários aplicativos, precisa lembrar senhas, acompanhar extratos separados e verificar onde cada cobrança foi feita. Centralizar não elimina a necessidade de organização, mas torna mais fácil enxergar a relação entre consumo, crédito e reserva.
Ao mesmo tempo, eu não trataria a centralização como uma obrigação. Algumas pessoas preferem uma conta simples para pagamentos e uma plataforma especializada para investir. Outras valorizam uma carteira digital com interface mais enxuta. O Banco Itaú faz mais sentido quando a integração pesa mais para você do que a simplicidade de uma ferramenta com finalidade única.
Cartão, cashback e crédito exigem atenção
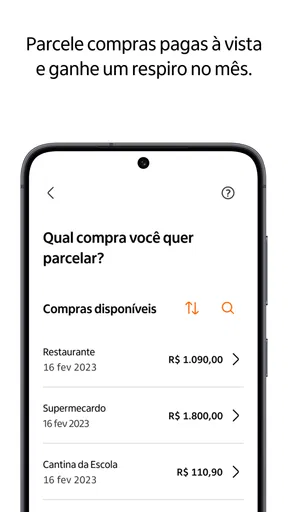
Cartão de crédito, cashback e empréstimos são recursos atraentes porque aparecem próximos das necessidades mais comuns. O cuidado é não confundir facilidade de acesso com vantagem financeira. Cashback só é interessante quando a compra já fazia sentido e as condições compensam; não vale gastar mais apenas para receber uma devolução. Da mesma forma, um limite maior pode ser útil em uma emergência, mas também pode mascarar um orçamento que já está apertado.
Eu gosto de usar o aplicativo como ponto de acompanhamento, não como um convite para contratar tudo. Antes de aceitar uma oferta, eu verificaria o custo total, o número de parcelas, o impacto no limite e o efeito sobre os próximos meses. Essa postura é especialmente importante em empréstimos, nos quais uma prestação aparentemente pequena pode comprometer uma parte recorrente da renda.
Um uso inteligente é separar o cartão por finalidade. Eu poderia concentrar nele despesas previsíveis, acompanhar o fechamento da fatura e usar o saldo da conta para manter os pagamentos sob controle. Se o aplicativo apresentar alertas ou atalhos relacionados a essas tarefas, eles ajudam; ainda assim, eu não dependeria apenas de notificações. Conferir o extrato e a fatura manualmente continua sendo uma boa prática, sobretudo após compras parceladas.
Investimentos para começar, mas com responsabilidade
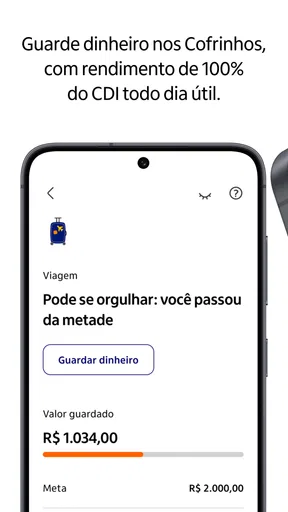
A presença de investimentos torna o aplicativo mais interessante para quem está saindo da conta corrente e começando a formar uma reserva. Ter essa área próxima do saldo cotidiano pode diminuir a barreira psicológica de fazer o primeiro aporte. Para mim, o melhor uso é criar uma rotina: observar quanto sobra, definir um objetivo e investir somente o que não será necessário para despesas imediatas.
O principal trade-off é a profundidade. Uma solução bancária integrada pode ser mais confortável para começar, enquanto uma plataforma dedicada talvez ofereça uma experiência mais adequada para quem compara muitos produtos, acompanha estratégias específicas ou quer uma visão mais especializada. Eu escolheria a praticidade do Itaú para organizar o básico e só buscaria outra ferramenta se minhas necessidades de análise se tornassem mais exigentes.
Também evitaria tomar decisões baseadas apenas no nome de uma modalidade ou em uma promessa de rendimento. O aplicativo pode facilitar o acesso, mas a responsabilidade de entender prazo, liquidez e risco continua sendo do usuário. Para objetivos de curto prazo, eu priorizaria disponibilidade e previsibilidade; para planos longos, aceitaria estudar alternativas com mais calma.
O que pode incomodar na experiência
A maior limitação, na minha leitura, é a densidade. Um aplicativo que reúne conta, cartão, Pix, crédito, cashback e investimentos precisa apresentar muitas opções. Para usuários experientes, isso pode economizar tempo. Para quem está abrindo a primeira conta ou tem pouca familiaridade com produtos financeiros, a tela pode parecer carregada e algumas decisões podem exigir mais atenção do que em um aplicativo focado somente em pagamentos.
Eu também vejo uma possível fricção na descoberta das funções. Quando há muitos atalhos e ofertas, a tarefa principal pode ficar misturada com sugestões comerciais. Se eu entro apenas para conferir uma movimentação, não quero gastar tempo procurando o extrato correto ou distinguindo uma ação operacional de uma oferta de produto. A organização pode ser suficiente para muitos, mas não é tão minimalista quanto a de serviços bancários feitos para uma única finalidade.
Outro ponto é a dependência do celular. A praticidade desaparece quando o aparelho está sem bateria, incompatível ou com acesso instável. Como o aplicativo atende Android a partir da versão 8.0, aparelhos mais antigos podem cumprir o requisito de sistema, mas ainda assim apresentar uma experiência menos confortável dependendo do desempenho do dispositivo. Eu manteria os canais de atendimento e os meios de recuperação da conta acessíveis, em vez de tratar o aplicativo como o único caminho possível.
Há ainda uma questão de disciplina. Quanto mais produtos aparecem no mesmo lugar, maior a chance de usar crédito sem perceber o efeito acumulado ou de deixar dinheiro parado por falta de uma rotina de acompanhamento. O app oferece conveniência, mas não substitui um orçamento. Na prática, eu reservaria alguns minutos por semana para verificar saldo, fatura, débitos futuros e investimentos, em vez de abrir a ferramenta somente quando surge um problema.
Quem aproveita melhor os recursos
Eu recomendaria o Banco Itaú para quem quer uma relação mais ampla com um banco tradicional e prefere reduzir o número de aplicativos financeiros. Ele é especialmente adequado para quem recebe renda, paga contas, usa cartão e pretende começar a investir dentro da mesma estrutura. Também pode ser uma boa escolha para famílias ou profissionais que precisam acompanhar várias dimensões da rotina financeira sem montar um sistema espalhado por serviços diferentes.
Quem está começando pode se beneficiar da proximidade entre saldo e investimentos, desde que avance com calma. Eu começaria organizando os pagamentos, entendendo o cartão e criando uma reserva antes de olhar para produtos mais complexos. A vantagem do aplicativo, nesse caso, é oferecer uma porta de entrada única; a desvantagem é que essa porta leva a muitas possibilidades, e nem todas são necessárias no primeiro momento.
Para usuários que já conhecem investimentos, a decisão depende do nível de autonomia desejado. Se o objetivo é praticidade e acompanhamento geral, a integração é conveniente. Se você compara constantemente alternativas, busca ferramentas analíticas específicas ou prefere separar banco e investimentos, uma plataforma especializada pode ser mais adequada. Não considero isso uma falha absoluta do Itaú, mas uma diferença de propósito.
Eu teria mais cautela para recomendar o app a quem quer somente uma carteira digital extremamente simples. Se a sua rotina se resume a receber pequenos valores, pagar por Pix e consultar um saldo, uma solução mais enxuta pode parecer menos cansativa. O Banco Itaú entrega mais possibilidades, mas você também precisa lidar com uma interface voltada a uma relação bancária completa.
Como eu organizaria a primeira semana
Depois de instalar, eu não tentaria explorar tudo de uma vez. Primeiro, confirmaria o saldo, os dados da conta e o funcionamento do Pix. Em seguida, revisaria as configurações de segurança disponíveis e observaria como o aplicativo apresenta notificações e movimentações. Esse começo ajuda a reconhecer o caminho de uma tarefa importante antes de uma emergência, como um pagamento urgente ou uma compra contestada.
No segundo passo, eu analisaria o cartão sem contratar nada automaticamente. Conferiria a fatura, as compras parceladas e o limite disponível. Uma dica prática é comparar o total da fatura com o orçamento do mês, e não apenas verificar se ainda existe limite. O limite mostra quanto pode ser usado; o orçamento mostra quanto realmente cabe.
Depois, eu separaria objetivos. Dinheiro para aluguel, contas e despesas próximas deve permanecer facilmente acessível. Só então avaliaria a área de investimentos e as opções de crédito. Essa ordem evita que a variedade de produtos conduza a rotina. Para cashback, eu observaria as regras antes de considerar o benefício parte do orçamento, porque uma vantagem promocional não deve ser tratada como renda garantida.
Por fim, eu faria uma pequena simulação mental: se a renda atrasar ou surgir uma despesa inesperada, quanto da conta e do limite estará comprometido? Essa pergunta é mais útil do que simplesmente ativar todos os recursos. O melhor aplicativo bancário é aquele que apoia uma decisão consciente, não aquele que oferece o maior número de botões.
Comparação com alternativas mais simples e especializadas
Em relação a bancos digitais focados em abertura rápida e operações básicas, o Banco Itaú se destaca pela combinação de serviços em uma instituição tradicional. Para quem valoriza uma estrutura mais ampla, isso pode pesar bastante. Em contrapartida, um banco digital minimalista pode parecer mais direto para tarefas rápidas, com menos áreas disputando atenção.
Comparado a uma carteira digital, o Itaú oferece uma visão mais bancária da vida financeira. A carteira costuma ser prática para pagamentos e transferências pontuais, enquanto o aplicativo do Itaú ganha relevância quando entram cartão, crédito, investimentos e relacionamento contínuo. Eu escolheria a carteira para uma necessidade específica e o Itaú para centralizar uma rotina mais completa.
Já diante de uma corretora ou plataforma de investimentos, o critério muda. O Itaú favorece a conveniência de manter tudo junto; a plataforma especializada tende a ser mais interessante para quem quer pesquisar, comparar e acompanhar investimentos com maior profundidade. Não há uma vencedora universal. A escolha depende de você preferir menos deslocamentos entre serviços ou mais especialização em uma área.
Para mim, o melhor cenário pode até ser complementar: usar o Itaú como banco principal e recorrer a outro serviço apenas quando houver uma necessidade que a experiência integrada não resolva bem. Isso preserva a praticidade sem obrigar o usuário a aceitar a mesma ferramenta para todas as decisões financeiras.
Minha conclusão sobre o Banco Itaú
O Banco Itaú entrega uma experiência abrangente e convincente para quem deseja conta, cartão, Pix, crédito e investimentos reunidos em um mesmo ambiente. A nota média de 4,8 e a marca de mais de cem milhões de instalações reforçam que ele alcança uma audiência enorme, mas minha recomendação se apoia principalmente na combinação de conveniência e variedade.
O melhor argumento a favor é a continuidade: o dinheiro entra, é usado, acompanhado e eventualmente direcionado para objetivos futuros sem exigir uma coleção de aplicativos. O principal alerta é justamente o excesso de possibilidades. Eu usaria os recursos com uma ordem clara, conferiria as condições de cada oferta e não confundiria cashback, limite ou crédito disponível com dinheiro livre.
Na versão 7.147.4, o aplicativo se apresenta como uma ferramenta madura para a rotina financeira, disponível gratuitamente para um público amplo. Eu o recomendaria a quem quer um banco completo e aceita dedicar algum tempo para entender a organização das funções. Para quem busca somente simplicidade absoluta ou uma experiência de investimento altamente especializada, eu procuraria uma alternativa mais focada.
Minha recomendação final é simples: escolha o Banco Itaú pela integração, não pela quantidade de recursos. Se essa integração resolve problemas reais do seu dia a dia, o aplicativo pode se tornar um centro financeiro útil. Se ela apenas acrescenta opções que você não pretende usar, uma solução menor provavelmente será mais confortável.
Em resumo, Banco Itaú é uma escolha forte para centralizar a vida financeira, desde que você mantenha o controle das decisões e trate as ofertas de crédito e investimento com atenção. O aplicativo facilita o acesso; a qualidade do resultado ainda depende de como você organiza e usa esse acesso.
Prós
- Abertura de conta totalmente digital
- sem necessidade de ir à agência.
- Aplicativo reúne conta
- cartões
- Pix
- pagamentos e investimentos.
- Cartões Itaú oferecem opções variadas e gerenciamento direto pelo app.
- Pix
- transferências e pagamentos podem ser feitos rapidamente pelo celular.
- Atendimento e suporte disponíveis por diferentes canais
- incluindo chat.
Contras
- Alguns serviços e benefícios dependem do tipo de conta ou cartão contratado.
- Tarifas podem ser aplicadas em operações específicas e pacotes de serviços.
- A análise de crédito pode limitar o cartão e o limite inicial oferecido.
- O aplicativo pode exigir atualizações frequentes para funcionar corretamente.
- Clientes podem receber ofertas de produtos financeiros dentro do aplicativo.
Perguntas frequentes sobre Banco Itaú: Conta, Cartão e +
O que é o aplicativo Banco Itaú: Conta, Cartão e +?
O Banco Itaú: Conta, Cartão e + é o aplicativo oficial do Itaú para gerenciar produtos e serviços bancários pelo celular. Depois de acessar sua conta, o usuário pode consultar saldo e extrato, realizar Pix, pagar boletos, fazer transferências, acompanhar cartões, conferir faturas e contratar alguns serviços disponíveis para seu perfil. A quantidade de funções pode variar conforme o tipo de conta e os produtos contratados.
É seguro usar o aplicativo Itaú para fazer Pix, pagamentos e transferências?
O aplicativo utiliza recursos de segurança para proteger o acesso e as transações, como senha, validações adicionais e mecanismos de identificação do dispositivo. Mesmo assim, o usuário deve manter o sistema atualizado, baixar o app somente pelas lojas oficiais e nunca compartilhar senhas, códigos ou informações recebidas por SMS. O Itaú não solicita dados confidenciais por links suspeitos ou mensagens não verificadas.
É possível abrir uma conta pelo aplicativo Banco Itaú?
Em muitos casos, o aplicativo permite iniciar a abertura de uma conta diretamente pelo celular, sem necessidade de ir imediatamente a uma agência. Durante o processo, podem ser solicitados dados pessoais, documentos, informações profissionais e uma selfie para validação de identidade. A aprovação não é automática para todos, pois depende da análise do banco e das condições apresentadas no momento do cadastro.
Posso controlar o cartão Itaú e consultar a fatura pelo aplicativo?
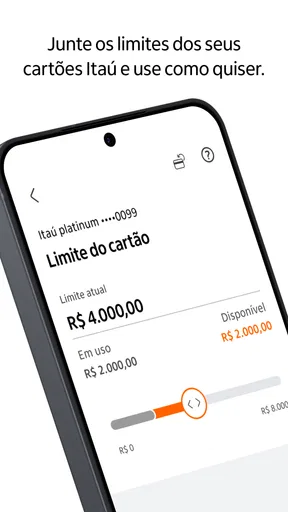
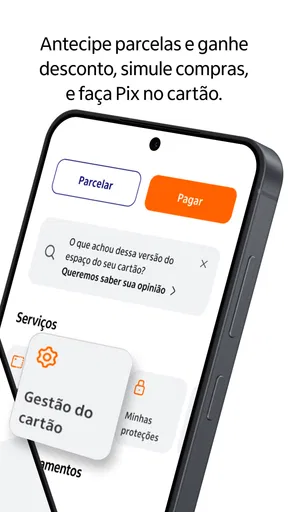
Sim. O aplicativo oferece ferramentas para acompanhar compras, consultar a fatura atual e anteriores, verificar limite disponível, visualizar lançamentos e realizar o pagamento da fatura, conforme as opções liberadas para o cartão. Também pode ser possível bloquear ou desbloquear o cartão, solicitar uma segunda via e acompanhar transações recentes. Algumas funções dependem do modelo do cartão e do relacionamento com o banco.
O aplicativo Banco Itaú é gratuito e funciona em qualquer celular?
O download do aplicativo geralmente é gratuito, mas determinados produtos, serviços, tarifas bancárias ou operações realizadas pela conta podem ter custos definidos pelo Itaú. Para utilizar o app, é necessário um dispositivo compatível com a versão atual do Android ou iOS, conexão com a internet e espaço de armazenamento disponível. Celulares muito antigos podem não oferecer suporte ou apresentar limitações de funcionamento.


